법인세 감면 : 창업중소기업 등에 대한 세액감면
창업중소기업 등에 대한 세액감면(조세특례제한법 §6)
감면 대상 법인
* 조세특례제한법 §6③ 각 호에 열거(제조업, 건설업, 전기통신업 등 18개 업종)
○ (창업벤처중소기업) 창업 후 3년 이내에 벤처기업*으로 확인받은 감면대상 업종 영위 창업중소기업
* 벤처기업법 §2①에 따른 벤처기업 중 같은 법 §2의2 요건(같은 조 1항 제2호 나목은 제외)을 갖추거나 연구개발비가 당해 과세연도 수입금액의 5% 이상인 법인
1. 광업
2. 제조업
3. 수도, 하수 및 폐기물 처리, 원료 재생업
4. 건설업
5. 통신판매업
6. 물류산업(비디오물 감상실 제외)
7. 음식점업
8. 정보통신업(비디오물 감상실 운영업, 뉴스제공업, 블록체인 기반 암호화자산 매매 및 중개업 제외)
9. 금융 및 보험업 중 정보통신을 활용하여 금융서비스를 제공하는 업종
10. 전문, 과학 및 기술 서비스업(엔지니어링사업 포함, 변호사업 등 일부 업종 제외)
11. 사업시설 관리 및 조경 서비스업, 사업 지원 서비스업 해당하는 업종
12. 사회복지 서비스업
13. 예술, 스포츠 및 여가관련 서비스업(자영예술가, 오락장 운영업 등 일부 업종 제외)
14. 개인 및 소비용품 수리업, 이용 및 미용업
15. 직업기술분야 학원 및 훈련시설
16. 관광숙박업 · 국제회의업 · 유원시설업 및 관광객이용시설업
17. 노인복지시설 운영업
18. 전시산업
○ (창업보육센터사업자) 「중소기업창업 지원법」 제6조제1항에 따라 창업보육센터사업자로 지정받은 내국인
○ (에너지신기술중소기업) 조세특례제한법 시행령§5⑪에 따른 중소기업
감면 내용
【기본감면】
○ 창업중소기업 등에 대한 세액감면율
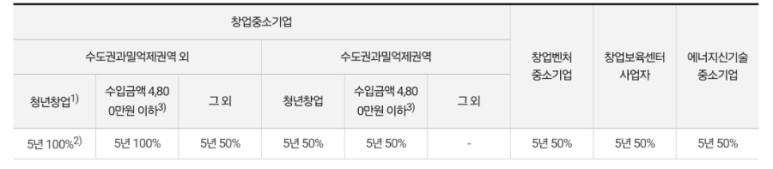
1) (청년창업) 창업 당시 대표자가 15∼34세 이하(병역기간 최대 6년 차감), 법인의 경우 최대주주 등일 것
2) ’18.5.29 이후 창업부터 적용, ’18.5.28 이전 수도권 외의 지역에서 창업한 청년창업중소기업은 3년간 75%, 그 후 2년간 50% 감면
3) (수입금액 4,800만원 이하) 최초 소득발생 과세연도와 그 다음 4년 과세연도 중 수입금액이 연간 기준 4,800만원('22.1.1. 이후 개시사업연도부터 8,000만원) 이하인 과세연도에 적용(’18.5.29 이후 창업부터)
(수입금액 8,000만원 이하) 최초 소득발생 과세연도와 그 다음 4년 과세연도 중 수입금액이 연간 기준 8,000만원 이하인 과세연도에 적용(’22.1.1 이후 개시하는 과세연도 분부터)
- 신성장서비스업*을 영위하는 기업은 최초 소득발생 과세연도와 그 후 2년간 75%, 그 이후 2년간 50% 세액감면
* S/W개발업 등 「조세특례법 시행령」 제5조 제12항에 열거된 업종
* 청년창업중소기업, 창업보육센터사업자 제외
【추가감면】
- 업종별 최소고용인원*을 충족하고 상시근로자 수가 전년보다 증가하는 경우 고용증가율에 따라 25~50% 추가감면
* 제조업·광업·건설업·운수업 : 10인 이상, 기타 업종 : 5인 이상
* 수입금액 4,800만원 이하 감면적용을 받는 기업은 제외
* 수도권과밀억제권역 외의 지역에서 창업한 창업중소기업 중 청년창업중소기업은 제외
출처: 국세청 www.nts.go.kr